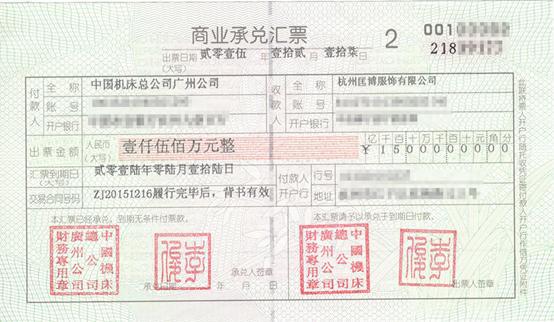
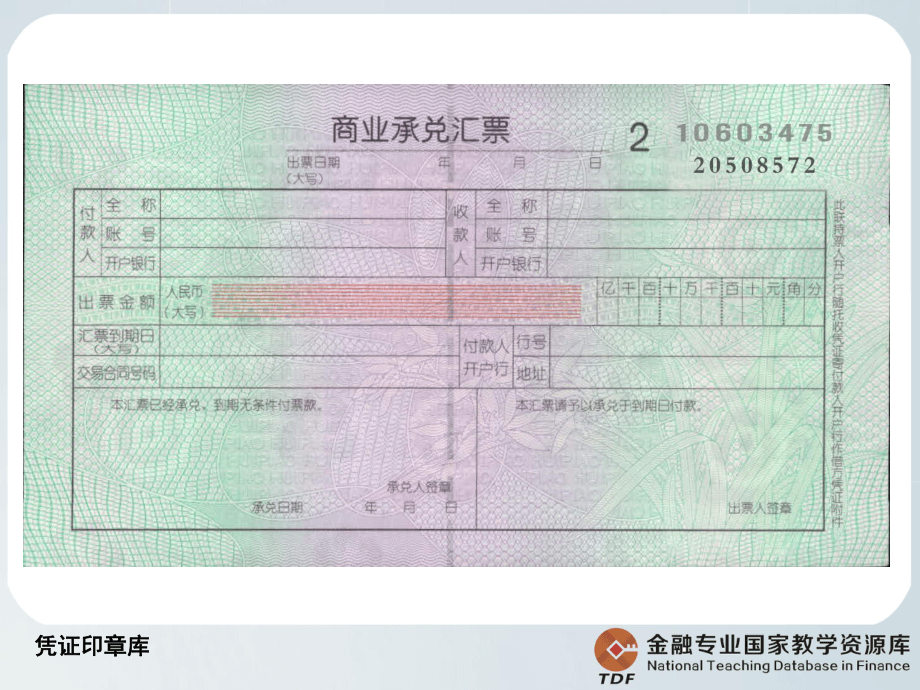
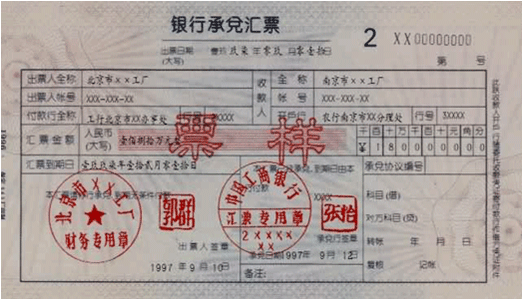
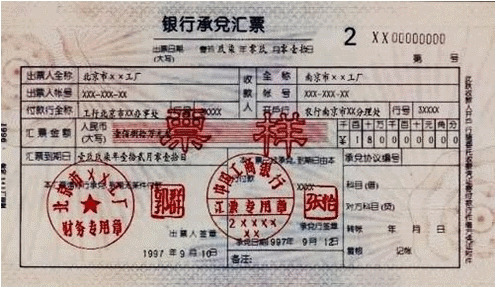
商业承兑不为人知的内幕 承兑背后的风险与真相
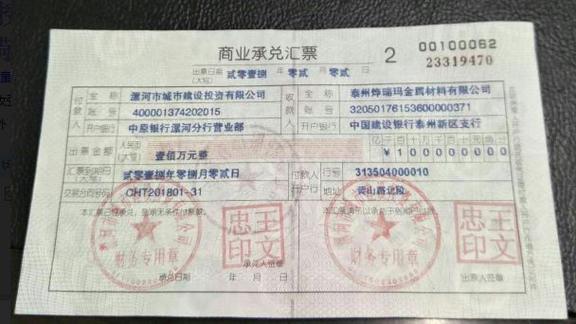
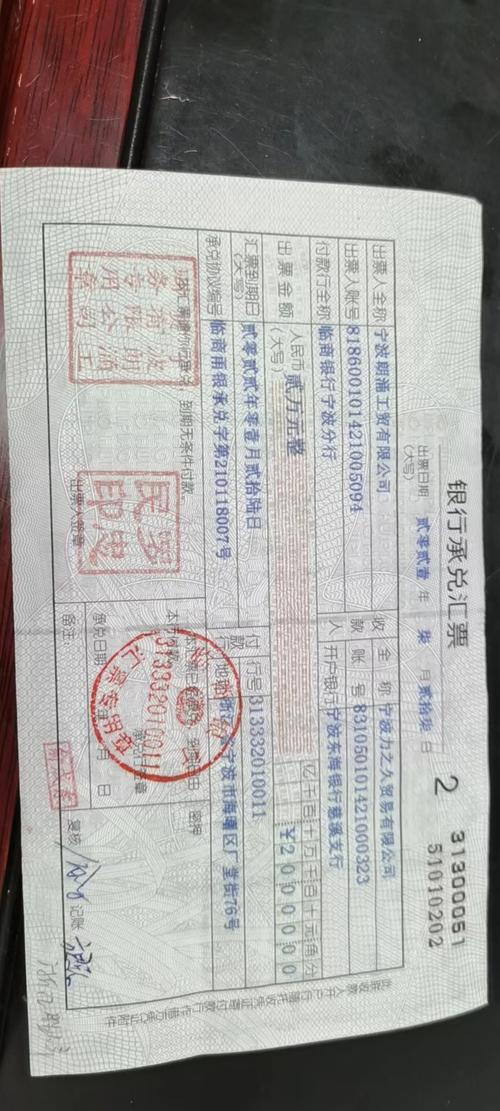
商业承兑汇票,简称商票,是企业间常见的支付和融资工具。它由出票企业承诺到期付款,看似方便灵活,却暗藏许多不为人知的内幕。今天,我们就来揭开商业承兑汇票背后的真实面纱。
一、商票并非“万能信用”
很多企业收到商票时,以为等同于现金。但实际上,商票的兑付完全依赖出票企业的信用。一旦出票企业资金链断裂,持票人可能面临无法收回款项的风险。不少大型企业因商票逾期兑付而暴雷,持票人追索艰难,甚至血本无归。
二、高贴现率背后的猫腻
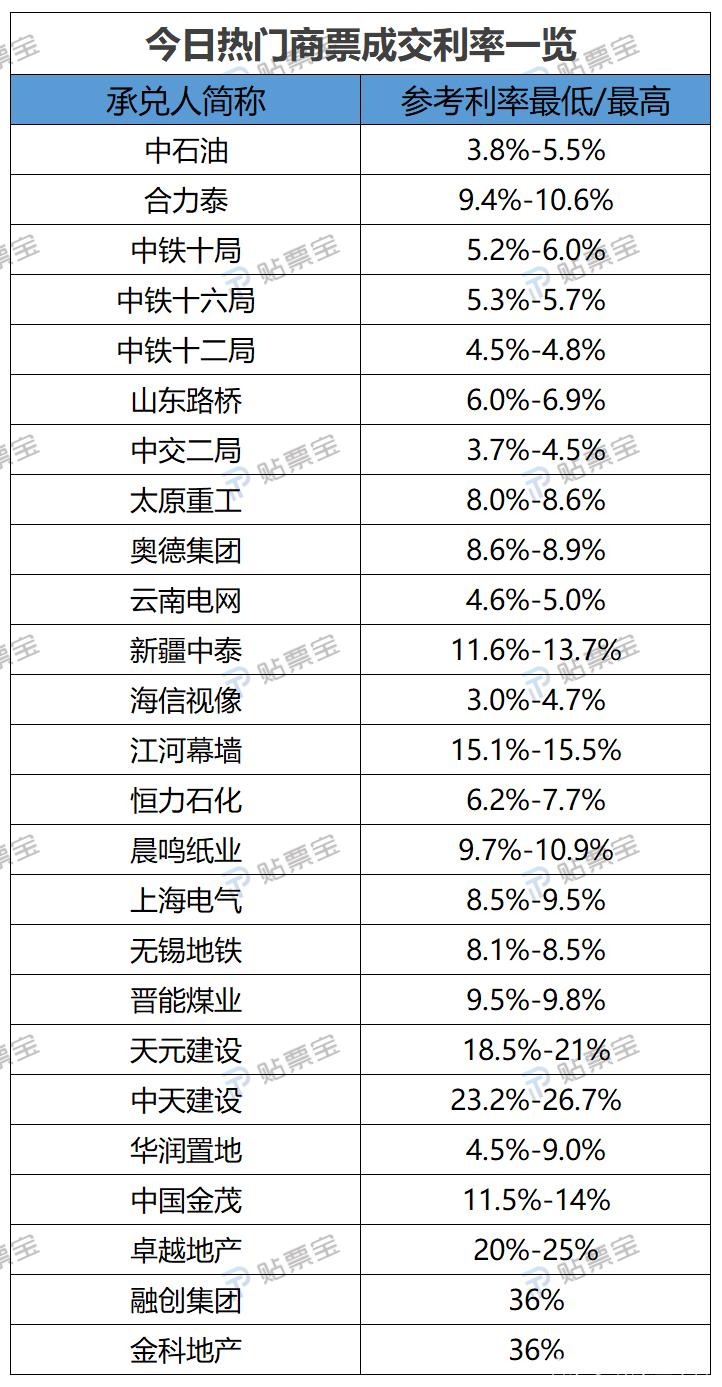
商票贴现利率通常远高于银行承兑汇票,有时年化利率高达20%以上。背后原因在于风险溢价——中介或资金方早已评估出票企业的兑付风险。更隐蔽的是,一些中介通过伪造贸易背景、虚开发票等方式,将低信用商票包装成高信用产品,诱导投资者接盘。
三、承兑市场的灰色链条
商票市场存在一条灰色产业链:部分企业利用空壳公司签发商票,再通过关联交易套取资金;还有“票据掮客”专门倒卖逾期商票,以低价收购后骚扰出票企业或持票人,甚至通过诉讼施压。更甚者,有平台虚构商票收益权,向散户发售理财产品,最终资金链断裂,构成非法集资。
四、法律救济的困境
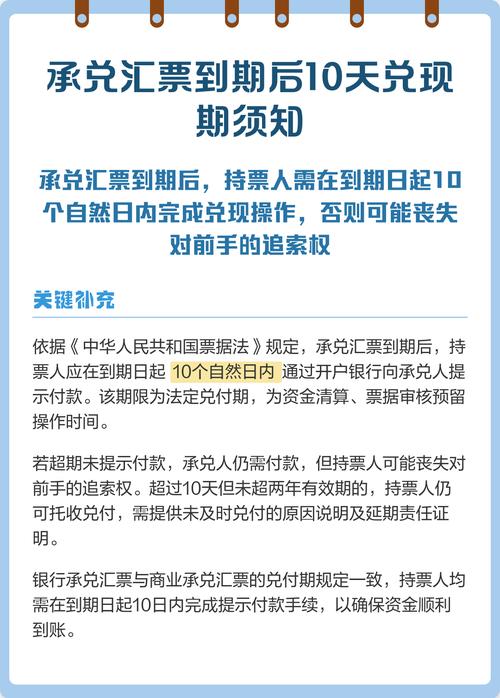
虽然《票据法》规定持票人享有追索权,但实践中,追索流程漫长,成本高昂。若出票企业已无财产,即使胜诉也难执行。电子商票的普及虽提高了效率,却也使一些违规操作更隐蔽——例如伪造电票系统截图、冒充央企商票等。
五、如何自我保护?
- 核实出票企业信用:通过公开渠道查询其财务状况、司法风险和过往兑付记录。
- 警惕高息诱惑:异常高的贴现率往往对应极高风险。
- 保留真实贸易背景:确保票据基于真实交易,避免因“融资性票据”导致法律纠纷。
- 优先选择银行承兑:若必须接受商票,尽量要求附加担保或选择信用等级高的出票人。
商票是一把双刃剑,用得好可加速资金周转,用得不好则可能陷入债务深渊。了解这些内幕,不是要全盘否定商票,而是提醒每一位参与者:信用有价,风险自担。在承兑市场上,多一分谨慎,少一分贪婪,才能守住自己的钱袋子。
如若转载,请注明出处:http://www.51chengdui.com/product/55.html
更新时间:2026-10-30 10:20:23